Дробление бизнеса: где проходит граница деловой цели
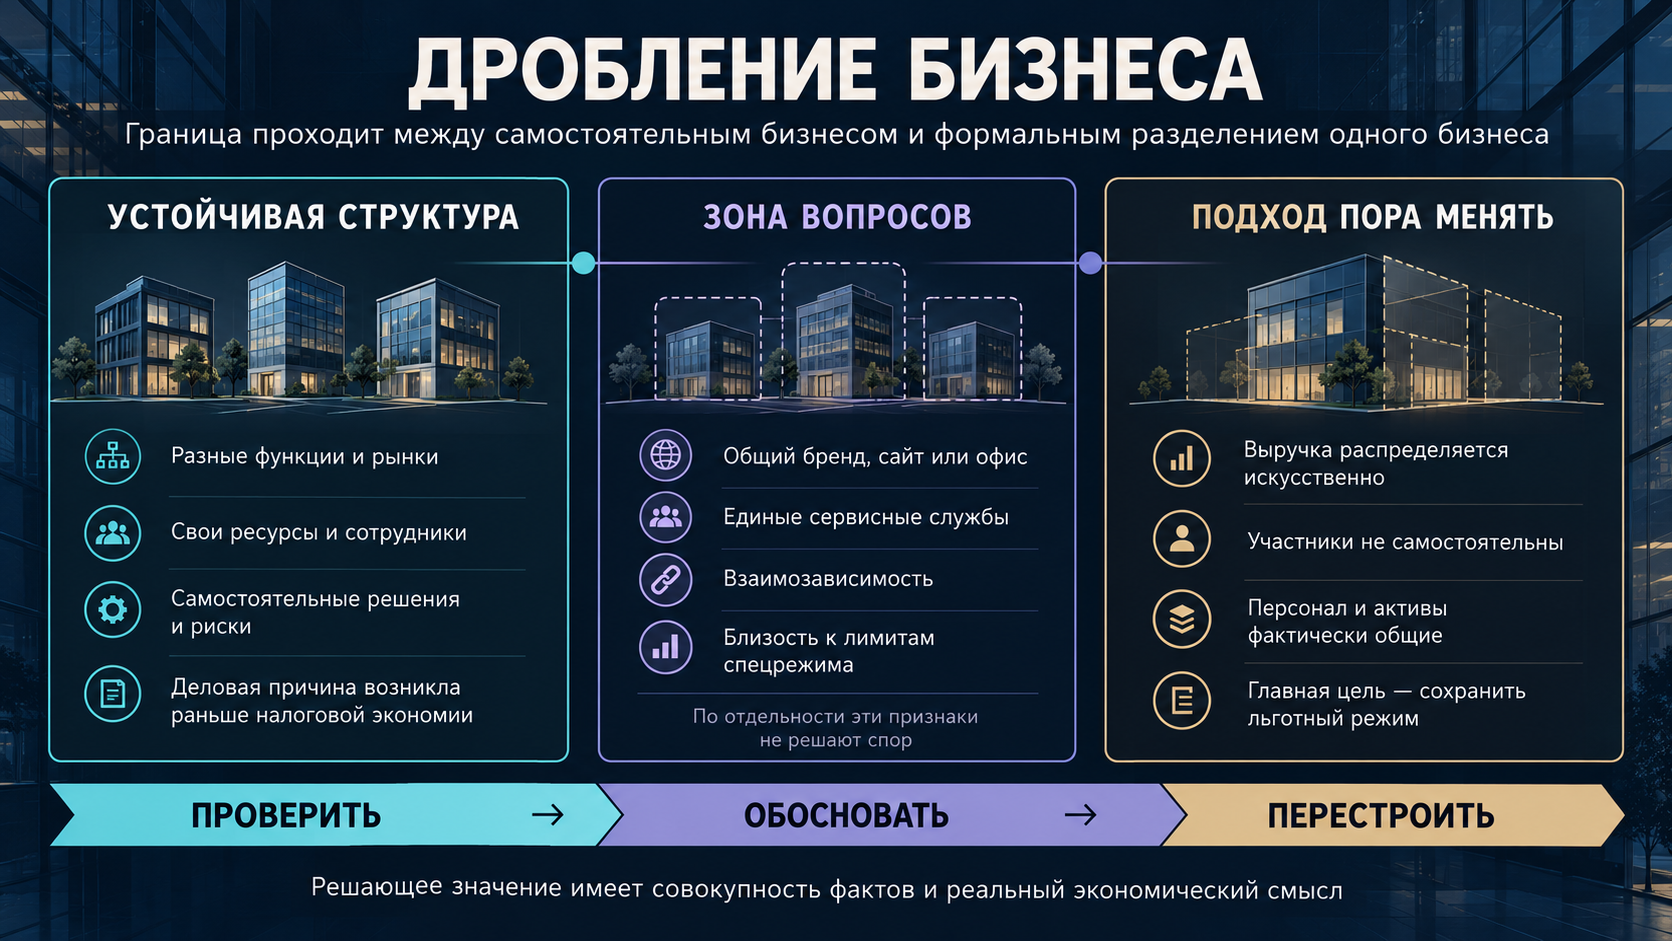
Несколько компаний, ИП или направлений внутри одной группы — это само по себе не нарушение. Бизнес вправе выбирать удобную структуру, разделять риски, развивать отдельные продукты и привлекать партнёров.
Вопросы возникают тогда, когда за несколькими юридическими лицами налоговая видит один фактический бизнес, искусственно разделённый ради сохранения специальных налоговых режимов.
Иными словами, граница проходит не по количеству компаний. Она проходит между реальной самостоятельностью и формальным разделением.
Что налоговая служба понимает под дроблением
ФНС выделяет три ключевых элемента:
- Единая предпринимательская деятельность формально распределена между несколькими организациями или ИП.
- Участники структуры находятся под общим контролем.
- Разделение направлено исключительно или преимущественно на снижение налогов за счёт специальных режимов.
Важно, что каждый из этих элементов должен подтверждаться совокупностью обстоятельств. Родственные связи, общий адрес или единый бренд сами по себе ещё не означают незаконного дробления.
Простой тест для собственника
Посмотрите на структуру бизнеса и ответьте на три вопроса.
1. Почему появились разные компании?
Убедительная деловая причина обычно понятна без сложных объяснений:
- компании работают с разными продуктами или группами клиентов;
- развивают разные территории;
- выполняют самостоятельные функции;
- разделяют коммерческие или инвестиционные риски;
- созданы для работы с отдельными партнёрами;
- используют разные бизнес-модели;
- привлекают разных инвесторов или руководителей.
Более уязвимое объяснение звучит так: «Нам было необходимо не превышать лимит».
Налоговая экономия может учитываться при выборе структуры, но не должна быть её единственным или преобладающим смыслом.
2. Насколько участники действительно самостоятельны?
У самостоятельного бизнеса обычно есть собственная экономическая жизнь:
- руководитель принимает решения и отвечает за результат;
- сотрудники понимают, на какую компанию работают;
- есть свои договоры, клиенты и поставщики;
- используются собственные или надлежащим образом арендованные активы;
- доходы и расходы соответствуют выполняемым функциям;
- компания несёт реальные предпринимательские риски;
- финансовый результат не регулируется искусственно из единого центра.
Формальной регистрации отдельного ООО или ИП недостаточно. При проверке оценивается то, как бизнес устроен в действительности.
3. Что произойдёт, если убрать налоговые преимущества?
Это один из самых полезных вопросов для внутренней проверки.
Если структура сохраняет экономический смысл и без специального налогового режима, позиция обычно выглядит устойчивее. Если после устранения налоговой выгоды необходимость в нескольких компаниях исчезает, деловую цель будет сложнее объяснить.
Когда структура становится заметно рискованной
ФНС обращает внимание не на один формальный признак, а на сочетание обстоятельств. Среди них:
- одинаковая деятельность у нескольких участников;
- единое руководство и фактическое подчинение одному центру;
- создание новых компаний по мере приближения к лимитам специального режима;
- искусственное распределение клиентов или выручки;
- перевод сотрудников из одной компании в другую без изменения их работы;
- общие кассы, имущество и помещения без понятного оформления;
- единые бухгалтерия, кадровая служба и юридическая функция;
- общий сайт, телефон, адрес электронной почты и бренд;
- отсутствие у отдельных участников собственных ресурсов;
- расходы одной компании фактически оплачиваются другой;
- договоры существуют на бумаге, но не отражают реальное взаимодействие.
Именно такие признаки ФНС продолжает использовать при оценке структуры бизнеса.
При этом общий офис, сайт или бухгалтер сами по себе не превращают группу компаний в незаконную схему. Значение имеет общая картина: кто принимает решения, кто выполняет работу, кому принадлежат ресурсы, как распределяются доходы и зачем структура была создана.
Когда позицию можно защищать
Шансы на защиту выше, если различия между участниками существуют не только в документах.
Полезно, когда можно показать:
- конкретную деловую причину создания каждой компании;
- раздельные управленческие решения;
- самостоятельные команды или обоснованное распределение персонала;
- разные функции, продукты, территории или категории клиентов;
- реальное движение товаров, работ, услуг и денег;
- рыночную логику внутригрупповых отношений;
- соответствие доходов выполняемым функциям и принимаемым рискам;
- документы, появившиеся в момент принятия решения, а не после начала проверки.
Особое значение имеет последовательность событий. Если компания была создана для нового направления, получила ресурсы, сформировала команду и постепенно вышла на рынок, это выглядит иначе, чем появление очередного ИП непосредственно перед превышением налогового лимита.
Что не стоит считать достаточной защитой
Некоторые аргументы кажутся убедительными только на первый взгляд:
«Все компании зарегистрированы законно».
Регистрация подтверждает существование юридических лиц, но не их фактическую самостоятельность.
«У каждой компании свой расчётный счёт».
Отдельные счета не помогают, если платежами и расходами управляет один центр.
«Между компаниями заключены договоры».
Суды оценивают не только текст договоров, но и реальное исполнение.
«Так исторически сложилось».
История возникновения структуры полезна, если её можно подтвердить коммерческими решениями и документами.
«Нам так удобнее».
Необходимо объяснить, в чём именно заключается удобство и какую экономическую задачу оно решает.
Подход пора пересмотреть, если…
Внутренний аудит лучше не откладывать, когда:
- новые участники появляются главным образом из-за приближения к лимитам;
- выручка распределяется вручную, чтобы сохранить специальные режимы;
- сотрудники, помещения и оборудование фактически общие, но отношения не оформлены;
- одна компания принимает все решения за остальных;
- отдельные участники не способны работать без ресурсов головной компании;
- договорная модель расходится с реальными процессами;
- собственник и сотрудники не могут понятно объяснить роль каждой организации;
- деловую цель приходится придумывать задним числом.
Это не означает, что бизнес обязательно должен объединить всё в одно юридическое лицо. Иногда достаточно привести договоры и процессы в соответствие с реальностью. В других случаях разумнее изменить налоговую модель, перераспределить функции или консолидировать часть деятельности.
Главное — чтобы юридическая структура следовала за бизнесом, а не маскировала его.
Что происходит, если дробление уже установлено
Верховный суд подтвердил: если доходы были искусственно распределены между участниками, налоговый орган вправе объединить показатели и рассчитать обязательства так, как если бы деятельность вёл один налогоплательщик.
Но такой расчёт не должен становиться дополнительным наказанием. Налоги, уже уплаченные участниками группы, должны учитываться. Также необходимо принимать во внимание соответствующие расходы и возможные вычеты по НДС. Один и тот же доход не должен облагаться повторно.
Это важная позиция для защиты: даже при споре о самой структуре следует отдельно проверять правильность налоговой реконструкции и расчёта доначислений.
Можно ли изменить структуру без признания нарушения
Да. Пересмотр модели бизнеса не обязательно означает, что прежняя структура была незаконной.
Компания может:
- уточнить функции участников;
- оформить использование персонала и имущества;
- изменить внутригрупповые договоры;
- отказаться от искусственного распределения выручки;
- перейти на соответствующий фактическому масштабу налоговый режим;
- объединить только те процессы, которые действительно составляют единый бизнес.
ФНС прямо указывает, что добровольный отказ от дробления возможен разными способами и не всегда требует полной юридической реорганизации. В отдельных ситуациях достаточно начать рассчитывать налоги исходя из консолидированных показателей.
Для налоговых периодов 2022–2024 законодательством предусмотрен механизм амнистии при добровольном отказе от дробления в 2025–2026 годах. Его применение зависит от дат проверки, вступления решения в силу и других условий, поэтому возможность амнистии необходимо оценивать индивидуально. Отдельное заявление для её применения не требуется.
Главное
Несколько компаний — нормальный инструмент организации бизнеса. Риск возникает не из-за количества юридических лиц, а из-за несоответствия формы реальному содержанию деятельности.
Устойчивую структуру отличают три свойства:
- у каждого участника есть понятная деловая роль;
- самостоятельность существует в реальных процессах, а не только в документах;
- налоговая экономия не является главной причиной разделения.
Если эти ответы неочевидны, ситуацию ещё можно спокойно исправить: провести диагностику, сформулировать деловую логику и привести юридическую модель в соответствие с тем, как бизнес работает на самом деле.
Материал носит информационный характер. Конкретная структура требует анализа договоров, функций участников, движения денежных средств и фактических бизнес-процессов.